Το ακίνητο μπορεί να αποφέρει έσοδα, αλλά αυτά δεν ισοδυναμούν αυτομάτως με διαθέσιμο μηνιαίο εισόδημα. Για να αξιολογήσετε τη σιγουριά για σταθερό εισόδημα κάθε μήνα, συγκρίνετε όσα μένουν μετά τις δαπάνες του ακινήτου με τις σταθερές οικονομικές σας υποχρεώσεις. Έτσι, βλέπετε την πραγματική συμβολή του ακινήτου στον προϋπολογισμό σας, όχι μόνο τις εισπράξεις.
Είναι εύλογο να θέλετε προβλέψιμη ροή χρημάτων, ειδικά όταν τα έσοδα από μισθώσεις μεταβάλλονται. Σε αυτό το άρθρο θα δείτε πώς να υπολογίζετε τον μηνιαίο μέσο όρο, να καταγράφετε τις δαπάνες του ακινήτου και να συγκρίνετε το καθαρό αποτέλεσμα με τις ανάγκες του προϋπολογισμού σας. Θα εξετάσουμε επίσης πώς η οργανωμένη διαχείριση και η προσαρμογή της τιμολόγησης μπορούν να στηρίξουν πιο τεκμηριωμένες αποφάσεις για την αξιοποίηση του ακινήτου.
Βασικά Συμπεράσματα
- Ξεχωρίστε τις συνολικές εισπράξεις από το καθαρό ποσό που απομένει αφού υπολογιστούν οι δαπάνες του ακινήτου.
- Αποτυπώστε τα έσοδα σε μηνιαία βάση, λαμβάνοντας υπόψη τις διακυμάνσεις και την εποχικότητα.
- Συγκρίνετε το καθαρό αποτέλεσμα με τις σταθερές υποχρεώσεις και τα περιθώρια που χρειάζεται ο προσωπικός σας προϋπολογισμός.
- Εξετάστε πώς η οργανωμένη διαχείριση του καταλύματος μπορεί να στηρίξει πιο τεκμηριωμένες αποφάσεις για την αξιοποίησή του.
Αποτίμηση εισοδήματος και προϋπολογισμού
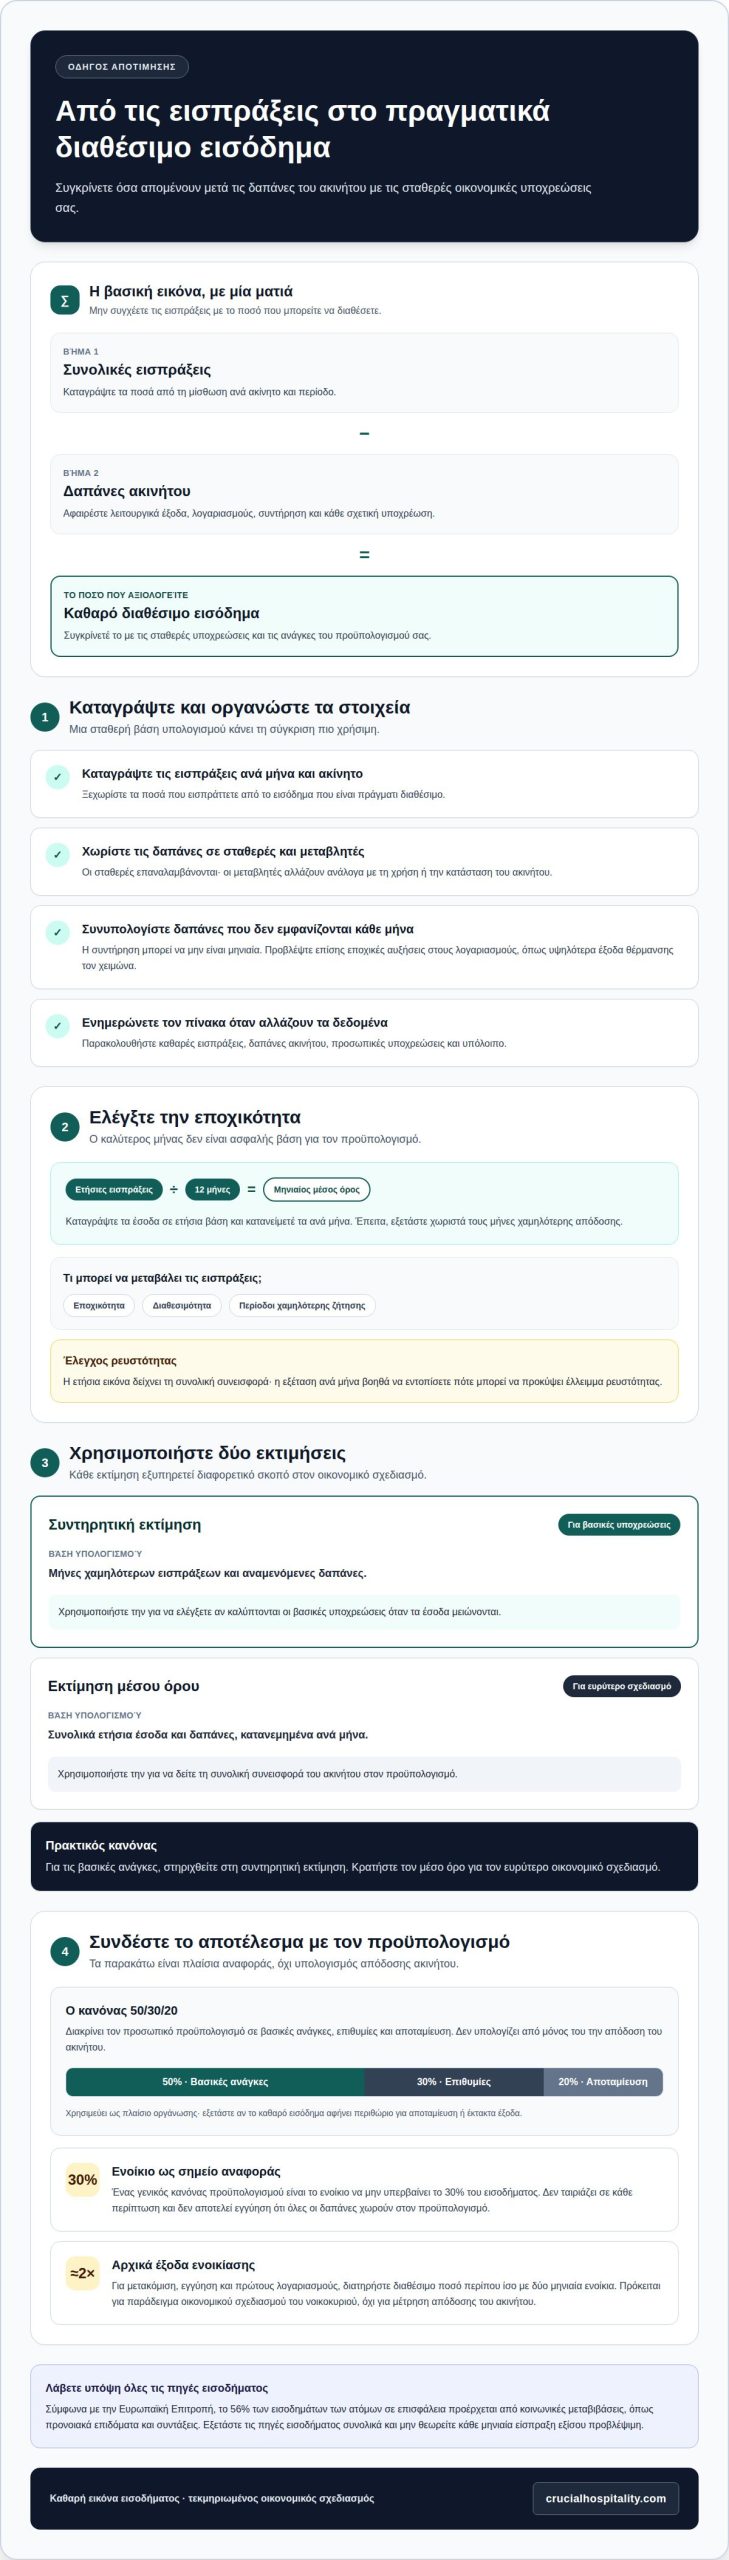
Η αξιολόγηση ξεκινά από δύο διαφορετικά στοιχεία: τις εισπράξεις του ακινήτου και το ποσό που απομένει μετά τις δαπάνες. Καταγράψτε τα έσοδα ανά μήνα και ξεχωρίστε τα από το εισόδημα που μπορείτε πράγματι να διαθέσετε. Έτσι, συνδέετε την απόδοση του ακινήτου με τις προσωπικές οικονομικές σας ανάγκες, όχι μόνο με τις κρατήσεις ή τα μισθώματα.
Για μια χρήσιμη αποτίμηση, οργανώστε τα στοιχεία σε τρία βήματα:
- Υπολογίστε τις εισπράξεις. Καταγράψτε τα ποσά που εισπράττετε από τη μίσθωση, ανά περίοδο και ανά ακίνητο.
- Αφαιρέστε τις σχετικές δαπάνες. Συμπεριλάβετε λειτουργικά έξοδα, συντήρηση, λογαριασμούς και κάθε άλλη υποχρέωση που συνδέεται με το ακίνητο.
- Συγκρίνετε το καθαρό ποσό με τον προϋπολογισμό σας. Εξετάστε πόσο καλύπτει τις σταθερές υποχρεώσεις και πόσο απομένει για καθημερινές ανάγκες ή αποταμίευση.
Μην βασίζετε τον προϋπολογισμό σας στον καλύτερο μήνα. Τα έσοδα από μισθώσεις επηρεάζονται από την εποχικότητα, τη διαθεσιμότητα και τις περιόδους χαμηλότερης ζήτησης. Καταγράψτε τις εισπράξεις σε ετήσια βάση και υπολογίστε τον μηνιαίο μέσο όρο. Έπειτα, εξετάστε τους μήνες με χαμηλότερη απόδοση, ώστε να δείτε αν το εισόδημα επαρκεί και όταν οι εισπράξεις μειώνονται.
Παράλληλα, διαχωρίστε τις δαπάνες σε σταθερές και μεταβλητές. Στις πρώτες περιλαμβάνονται οι επαναλαμβανόμενες υποχρεώσεις, ενώ στις δεύτερες τα έξοδα που αλλάζουν ανάλογα με τη χρήση ή την κατάσταση του ακινήτου. Η συντήρηση μπορεί να μην είναι μηνιαία, αλλά πρέπει να συνυπολογίζεται στον σχεδιασμό. Για τους οικιακούς λογαριασμούς, λάβετε υπόψη και τις εποχικές αυξήσεις, όπως τα υψηλότερα έξοδα θέρμανσης τον χειμώνα.
Ο κανόνας 50/30/20 μπορεί να λειτουργήσει ως πλαίσιο για την οργάνωση του προσωπικού προϋπολογισμού: διακρίνει βασικές ανάγκες, επιθυμίες και αποταμίευση. Δεν υπολογίζει την απόδοση ενός ακινήτου από μόνος του. Βοηθά, όμως, να δείτε αν το καθαρό εισόδημα από μισθώσεις στηρίζει τις ανάγκες σας χωρίς να απορροφά το περιθώριο για αποταμίευση ή έκτακτα έξοδα.
Για το κόστος κατοικίας, ένας γενικός κανόνας προϋπολογισμού είναι το ενοίκιο να μην υπερβαίνει το 30% του εισοδήματος. Ο κανόνας δεν ταιριάζει σε κάθε περίπτωση, αλλά προσφέρει ένα σημείο αναφοράς για την αξιολόγηση των μηνιαίων υποχρεώσεων. Αντίστοιχα, για μετακόμιση, εγγύηση και πρώτους λογαριασμούς, συνιστάται να διατηρούνται διαθέσιμα χρήματα περίπου ίσα με δύο μηνιαία ενοίκια. Αυτά τα παραδείγματα αφορούν την οικονομική αντοχή του νοικοκυριού, όχι την απόδοση του ακινήτου.
Η διάκριση έχει σημασία, καθώς η οικονομική σταθερότητα δεν προκύπτει από μία μόνο πηγή. Σύμφωνα με την Ευρωπαϊκή Επιτροπή, το 56% των εισοδημάτων των ατόμων σε επισφάλεια προέρχεται από κοινωνικές μεταβιβάσεις, όπως προνοιακά επιδόματα και συντάξεις. Το στοιχείο δείχνει γιατί είναι χρήσιμο να εξετάζονται όλες οι πηγές εισοδήματος μαζί, αντί να θεωρείται κάθε μηνιαία είσπραξη εξίσου προβλέψιμη.
Χρησιμοποιήστε δύο εκτιμήσεις για να αποφασίσετε πόσο εισόδημα μπορείτε να εντάξετε σταθερά στον προϋπολογισμό σας:
| Επιλογή εκτίμησης | Βάση υπολογισμού | Χρήση |
|---|---|---|
| Συντηρητική | Μήνες χαμηλότερων εισπράξεων και αναμενόμενες δαπάνες | Έλεγχος αν καλύπτονται οι βασικές υποχρεώσεις |
| Μέσου όρου | Συνολικά ετήσια έσοδα και δαπάνες, κατανεμημένα ανά μήνα | Εικόνα της συνολικής συνεισφοράς του ακινήτου |
Για τις βασικές ανάγκες, στηριχθείτε στη συντηρητική εκτίμηση και χρησιμοποιήστε τον μέσο όρο για τον ευρύτερο οικονομικό σχεδιασμό.
Τέλος, καταγράψτε σε έναν απλό πίνακα τις καθαρές μηνιαίες εισπράξεις, τις δαπάνες του ακινήτου, τις σταθερές προσωπικές υποχρεώσεις και το υπόλοιπο. Ενημερώνετε τα στοιχεία όταν αλλάζουν οι κρατήσεις, τα λειτουργικά έξοδα ή οι ανάγκες του νοικοκυριού. Η συστηματική αποτίμηση δείχνει αν το ακίνητο στηρίζει ουσιαστικά τον προϋπολογισμό ή αν χρειάζεται διαφορετικός σχεδιασμός για τους μήνες με χαμηλότερα έσοδα.
Αν εξετάζετε την αγορά κατοικίας, εντάξτε τη μηνιαία δόση στεγαστικού δανείου στον ίδιο προϋπολογισμό και ελέγξτε τι απομένει μετά την πληρωμή της. Η δόση δεν πρέπει να περιορίζει υπερβολικά τα χρήματα για καθημερινά έξοδα, αποταμίευση και απρόβλεπτες ανάγκες. Μην αξιολογείτε την οικονομική σας αντοχή μόνο με βάση το ποσό που μπορείτε να πληρώσετε σήμερα. Εξετάστε αν θα παραμένει επαρκές περιθώριο όταν προκύπτουν άλλες υποχρεώσεις. Αν σκέφτεστε δάνειο με κυμαινόμενο επιτόκιο, υπολογίστε πώς θα επηρεαζόταν ο προϋπολογισμός σας από πιθανή αύξηση της δόσης. Έτσι, λαμβάνετε υπόψη όχι μόνο την αρχική επιβάρυνση, αλλά και την επίδρασή της στα υπόλοιπα οικονομικά σας περιθώρια. Κατά την εξερεύνηση επιλογών στην αγορά ακινήτων, εξειδικευμένα ψηφιακά μεσιτικά γραφεία όπως το le-25.com μπορούν να προσφέρουν μια σαφή εικόνα για τα διαθέσιμα ακίνητα και το εύρος των τιμών.
Στον σχεδιασμό για ενοικίαση, υπολογίστε ξεχωριστά τα αρχικά έξοδα, ώστε να μη μειώσουν τα χρήματα που προορίζονται για τις τακτικές υποχρεώσεις. Για μετακόμιση, εγγύηση και πρώτους λογαριασμούς, κρατήστε στην άκρη ποσό περίπου ίσο με δύο μηνιαία ενοίκια. Αν η ενοικίαση γίνεται με τη βοήθεια μεσίτη, προβλέψτε επίσης πιθανό επιπλέον κόστος ίσο με ένα ενοίκιο ως μεσιτική αμοιβή. Ο κανόνας 50/30/20 μπορεί να βοηθήσει στην εκτίμηση του ενοικίου που είναι οικονομικά ανεκτό, ενώ το όριο του 30% λειτουργεί μόνο ως γενικός οδηγός και όχι ως εγγύηση ότι κάθε σχετική δαπάνη χωρά στον προϋπολογισμό. Ελέγξτε το σύνολο των υποχρεώσεων και διατηρήστε περιθώριο για ανάγκες που δεν εμφανίζονται σταθερά κάθε μήνα.
Σύγκριση εσόδων και μηνιαίων δαπανών
Για να κρίνετε τη συμβολή ενός ακινήτου στον προϋπολογισμό, συγκρίνετε τις καθαρές εισπράξεις με τις πραγματικές μηνιαίες ανάγκες σας. Μην αντιπαραβάλλετε το συνολικό μίσθωμα με όλες τις δαπάνες σας. Αφαιρέστε πρώτα τα έξοδα λειτουργίας και συντήρησης του ακινήτου. Το ποσό που απομένει είναι εκείνο που μπορείτε να αξιολογήσετε ως διαθέσιμο εισόδημα. Η σιγουριά για σταθερό εισόδημα κάθε μήνα ξεκινά από αυτή τη διάκριση.
Για να είναι ουσιαστική η σύγκριση, χρησιμοποιήστε κοινή χρονική βάση. Αν οι εισπράξεις αλλάζουν ανά εποχή, συγκεντρώστε τα στοιχεία ολόκληρου του έτους και υπολογίστε τον μηνιαίο μέσο όρο. Για παράδειγμα, ένα ακίνητο μπορεί να αποφέρει περισσότερα σε περιόδους αυξημένης ζήτησης και λιγότερα σε άλλες. Ο ετήσιος υπολογισμός αποτυπώνει τη διακύμανση, ενώ η εξέταση ανά μήνα δείχνει πότε μπορεί να προκύψει έλλειμμα ρευστότητας.
Για εισόδημα που μεταβάλλεται, όπως εκείνο ενός ελεύθερου επαγγελματία, ξεκινήστε από το συνολικό ετήσιο ποσό και υπολογίστε τον μηνιαίο μέσο όρο. Έπειτα, συγκρίνετε τον μέσο όρο με τις εισπράξεις των μηνών χαμηλότερης απόδοσης. Έτσι, δεν θεωρείτε έναν καλό μήνα αντιπροσωπευτικό για το υπόλοιπο έτος. Η ίδια μέθοδος βοηθά στην αξιολόγηση εσόδων από ακίνητο που επηρεάζονται από την εποχικότητα ή τις μεταβολές στις κρατήσεις.
Στις δαπάνες του ακινήτου, ξεχωρίστε τις σταθερές υποχρεώσεις από εκείνες που μεταβάλλονται. Στις σταθερές μπορεί να περιλαμβάνονται τα τακτικά έξοδα λειτουργίας και άλλες επαναλαμβανόμενες πληρωμές. Οι μεταβλητές αφορούν έξοδα που αλλάζουν ανάλογα με την περίοδο και τη χρήση του καταλύματος. Για παράδειγμα, τα αυξημένα έξοδα θέρμανσης μπορεί να μειώσουν το διαθέσιμο υπόλοιπο ενός μήνα, ακόμη κι αν οι εισπράξεις του ακινήτου παραμένουν ίδιες.
Τα ιστορικά δεδομένα εισοδήματος προσφέρουν πλαίσιο, όχι πρόβλεψη για κάθε νοικοκυριό. Σύμφωνα με τον OECD, το 2020, το μέσο μηνιαίο ακαθάριστο εισόδημα από συντάξεις στην Ελλάδα ήταν 921 ευρώ. Πρόκειται για ακαθάριστο ποσό και αφορά συντάξεις, όχι εισόδημα από ακίνητα. Συνεπώς, δεν αποτελεί άμεσο μέτρο σύγκρισης με τις καθαρές εισπράξεις μιας μίσθωσης. Η χρήσιμη σύγκριση γίνεται με τα δικά σας καθαρά έσοδα και τις δικές σας υποχρεώσεις.
Όταν αξιολογείτε την απόδοση ενός ακινήτου, εξετάστε τα έσοδα σε σχέση με τις λειτουργικές δαπάνες που απαιτούνται για τη διαχείριση και τη συντήρησή του. Υπολογίστε τις καθαρές μηνιαίες εισπράξεις και καταγράψτε τα έξοδα που συνδέονται με τη λειτουργία του καταλύματος. Μην βασίζεστε μόνο στα έσοδα μιας περιόδου αυξημένης ζήτησης. Αφήστε περιθώριο για τις τακτικές ανάγκες του ακινήτου και για δαπάνες που μπορεί να μεταβληθούν μέσα στη χρονιά.
Οι μεταβολές στα έσοδα και στα λειτουργικά έξοδα επηρεάζουν τη συνολική εικόνα. Σε μήνες με χαμηλότερες κρατήσεις, οι εισπράξεις μπορεί να μειωθούν, ενώ ορισμένες δαπάνες εξακολουθούν να υπάρχουν. Εξετάστε, επομένως, πώς επηρεάζεται το μηνιαίο υπόλοιπο όταν μειώνονται οι εισπράξεις ή αυξάνονται τα έξοδα. Η αξιολόγηση για ολόκληρο το έτος δείχνει αν η απόδοση του ακινήτου παραμένει ισορροπημένη και στις περιόδους χαμηλότερης ζήτησης.
Για να συγκρίνετε την απόδοση διαφορετικών περιόδων, καταγράψτε τα καθαρά έσοδα, τις δαπάνες λειτουργίας και το ποσό που απομένει. Συνυπολογίστε τα έξοδα συντήρησης και τυχόν χρεώσεις που συνδέονται με τη λειτουργία του ακινήτου. Ορισμένα κόστη μπορεί να επαναλαμβάνονται, ενώ άλλα να προκύπτουν ανάλογα με την περίοδο ή τις ανάγκες του καταλύματος. Συγκρίνετε κάθε μήνα με βάση τα ίδια στοιχεία, ώστε να φαίνεται καθαρά η επίδραση των εσόδων και των δαπανών στο διαθέσιμο ποσό.
Χρησιμοποιήστε έναν μηνιαίο πίνακα με τρία ποσά: καθαρά έσοδα από το ακίνητο, προσωπικές υποχρεώσεις και διαθέσιμο υπόλοιπο. Καταγράψτε ξεχωριστά έναν μήνα χαμηλότερων εσόδων και έναν αντιπροσωπευτικό μήνα. Αν το υπόλοιπο επαρκεί μόνο όταν οι εισπράξεις είναι υψηλές, ο προϋπολογισμός εξαρτάται από την εποχική απόδοση. Η σύγκριση των δύο σεναρίων προσφέρει σταθερότερη βάση για οικονομικές αποφάσεις και ενισχύει τη σιγουριά για σταθερό εισόδημα κάθε μήνα.
Στην πράξη, κρατήστε χωριστά τα επαναλαμβανόμενα έσοδα από εκείνα που μεταβάλλονται, ώστε ο μέσος όρος να μην αποκρύπτει περιόδους χαμηλότερων εισπράξεων. Όσοι έχουν ασταθές εισόδημα, όπως οι ελεύθεροι επαγγελματίες, μπορούν να υπολογίζουν τον μηνιαίο μέσο όρο από το συνολικό ετήσιο εισόδημά τους, λαμβάνοντας υπόψη τις διακυμάνσεις. Η σύγκριση του μέσου όρου με τις πραγματικές μηνιαίες υποχρεώσεις δείχνει αν το διαθέσιμο ποσό επαρκεί και σε πιο απαιτητικές περιόδους. Έτσι, η αξιολόγηση δεν βασίζεται αποκλειστικά σε έναν μήνα με αυξημένες εισπράξεις.
Για να αξιολογήσετε τη λειτουργική εικόνα ενός ακινήτου, εξετάστε το σύνολο των εσόδων και των εξόδων του και όχι μόνο τις εισπράξεις μιας περιόδου. Υπολογίστε τα καθαρά μηνιαία έσοδα, τα σταθερά λειτουργικά έξοδα και τις δαπάνες που μεταβάλλονται ανάλογα με τη χρήση ή την εποχή. Συνυπολογίστε τις τακτικές ανάγκες συντήρησης, ώστε να δείτε τι απομένει μετά τις βασικές υποχρεώσεις του ακινήτου. Η συντηρητική αποτίμηση των εισπράξεων και των αναγκών προσφέρει ουσιαστικότερη βάση για την αξιολόγηση της απόδοσής του.
Crucial Hospitality
Η Crucial Hospitality βοηθά τους ιδιοκτήτες να αξιολογήσουν πώς συμβάλλει το ακίνητό τους στο εισόδημα και στον προϋπολογισμό τους. Μέσα από την ολοκληρωμένη διαχείριση διαμερισμάτων, βιλών και boutique ξενοδοχείων, καθώς και τις συμβουλευτικές υπηρεσίες φιλοξενίας, οργανώνει την αξιοποίηση με βάση τις ανάγκες του καταλύματος και τον στόχο σας για συστηματικότερη παρακολούθηση εσόδων και λειτουργικών εξόδων.
Η συνεργασία είναι ιδιαίτερα χρήσιμη όταν οι κρατήσεις, η λειτουργία και η εμπορική απόδοση του ακινήτου χρειάζονται συντονισμό. Με πιο ολοκληρωμένη εικόνα της πορείας του, μπορείτε να λαμβάνετε τεκμηριωμένες αποφάσεις για την επένδυσή σας. Για να συζητήσετε τις ανάγκες του ακινήτου σας, επικοινωνήστε με την Crucial Hospitality.
Μετατρέψτε την αποτίμηση σε σχέδιο αξιοποίησης
Η σιγουριά για σταθερό εισόδημα κάθε μήνα δεν προκύπτει μόνο από μια εκτίμηση εσόδων. Συνδέστε τους οικονομικούς σας στόχους με τον τρόπο λειτουργίας του ακινήτου και εντοπίστε ποια στοιχεία χρειάζονται συστηματικότερη διαχείριση. Έτσι, μπορείτε να σχεδιάσετε τα επόμενα βήματα έχοντας σαφή εικόνα των προτεραιοτήτων σας, αντί να βασίζεστε σε υποθέσεις για την απόδοση.
Ανάλογα με το κατάλυμα, η Crucial Hospitality αναλαμβάνει τη διαχείριση boutique ξενοδοχείων, διαμερισμάτων και βιλών. Η οργανωμένη λειτουργία του ακινήτου μπορεί να σας βοηθήσει να εξετάζετε συστηματικότερα τη σχέση ανάμεσα στις εισπράξεις, στις λειτουργικές ανάγκες και στους επενδυτικούς σας στόχους. Ξεκινήστε συζητώντας με την Crucial Hospitality ποια κατεύθυνση διαχείρισης ταιριάζει στο ακίνητο και στο σχέδιό σας για την αξιοποίησή του.
Για να συζητήσετε ποια προσέγγιση ταιριάζει στο ακίνητό σας, επικοινωνήστε με την Crucial Hospitality. Ένα ξεκάθαρο επόμενο βήμα μπορεί να σας βοηθήσει να αξιοποιήσετε την επένδυσή σας με μεγαλύτερη συνέπεια και προοπτική.
